Perspectives pour les titres à revenu fixe gérés activement – T4 2026 : Regarder au-delà du brouillard
Lecture de 8 minutes
Perspectives des experts

Perspectives pour les titres à revenu fixe gérés activement – T4 2026 : Regarder au-delà du brouillard

Malgré l'incertitude persistante entourant l'inflation, les déficits, la géopolitique et les taux d'intérêt, l'argument en faveur des titres à revenu fixe s'est renforcé. Les rendements plus élevés offrent un revenu attrayant et ont sensiblement amélioré les rendements futurs potentiels. Les investisseurs l'ont remarqué : la forte demande récente reflète une reconnaissance croissante du fait que le contexte actuel de rendement offre une valeur intéressante dans divers scénarios possibles.

Cliquez ici pour télécharger la version PDF de cet article Web.

Vue d’ensemble : Une hausse justifiée des taux

Ce qui a changé : Les marchés ont commencé l’année en s’attendant à des baisses de taux, mais ils ont changé de direction en raison d’un contexte économique plus résilient. Ce contexte de croissance solide, combiné aux prix élevés de l’énergie et à la flambée des émissions d’obligations mondiales, a entraîné une hausse des taux obligataires mondiaux et une dispersion accrue entre les marchés des titres à revenu fixe.

Pourquoi c’est important : Malgré l’incertitude persistante entourant l’inflation, les déficits, la situation géopolitique et les taux d’intérêt, les arguments en faveur des titres à revenu fixe se sont raffermis. Les taux plus élevés procurent un revenu intéressant et améliorent considérablement les rendements prospectifs.


Taux et crédit : La sélectivité est importante

Scénario de base : Nous nous attendons à ce que la croissance demeure solide et que le marché de l’emploi demeure stable. Comme l’inflation demeure élevée, nous nous attendons à ce que la Réserve fédérale américaine (Fed) supprime les réductions préventives effectuées en 2025, tout en demeurant attentive aux données économiques à venir. Comme les taux obligataires américains avoisinent la juste valeur, nous sommes neutres à l’égard de la durée aux États-Unis, tandis que la volatilité et la dispersion créent des occasions de valeur relative dans l’ensemble des régions et des secteurs.

Titres adossés à des créances hypothécaires (TACH) : Nous continuons de trouver des occasions intéressantes dans les TACH et avons accru notre surpondération, en particulier dans les structures présentant des flux de trésorerie plus prévisibles et un risque de prolongation moindre.

Bond des émissions de titres de créance : Les émissions records d’obligations ont créé une dispersion sectorielle, en particulier dans le secteur des technologies. Nous continuons de privilégier les titres de créance de qualité investissement en raison de leur combinaison de rendement, de qualité et de résilience.


Taux mondiaux : La dispersion crée des occasions

Dynamique des taux mondiaux : La normalisation de la politique monétaire au Japon et la dynamique budgétaire divergente en Europe créent de la valeur relative sur les marchés mondiaux des taux. Au Japon, le resserrement continu de la Banque du Japon a fait grimper les taux des obligations d’État et a aplati la courbe des taux, car les investisseurs anticipent une normalisation plus rapide. En Europe, l’inflation persistante et les préoccupations budgétaires renouvelées ont accru la dispersion sur les marchés des obligations souveraines, la France étant au cœur de la réévaluation.

Positionnement actif : Nous continuons de sous-pondérer la France et l’Italie par rapport à l’Allemagne en raison des risques budgétaires et politiques élevés, et nous continuons de privilégier les obligations d’État allemandes par rapport aux obligations du Trésor américain. Au Japon, nous conservons un positionnement privilégiant une duration courte et un biais d’aplatissement de la courbe des taux, tout en maintenant une surpondération des titres européens indexés à l’inflation.


Écart entre les OAT françaises et les obligations d’État allemandes
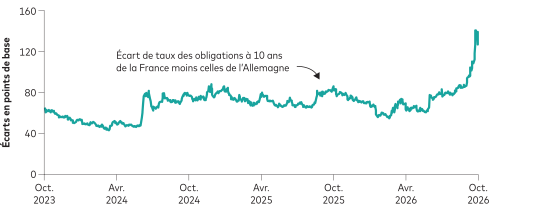
Source : Bloomberg, au 30 juin 2026. Le rendement passé n’est pas garant des résultats futurs. Le rendement d’un indice ne correspond pas exactement à celui d’un placement précis dans la mesure où il est impossible d’investir directement dans un indice.


Points à retenir: 

Notation : Grâce aux titres adossés à des créances hypothécaires et aux marchés mondiaux des taux, les occasions de valeur relative et de diversification se sont améliorées.

Titres de créance : Les paramètres fondamentaux des obligations de qualité investissement demeurent solides, les taux plus élevés procurant un revenu intéressant, même si les écarts de taux demeurent relativement serrés.

Le nouveau FNB d’obligations mondiales de base Plus Vanguard (VCOR) est maintenant offert. Pour en savoir plus, consultez le site https://www.vanguard.ca/fr/latest-updates/introducing-vcor


Date de publication : octobre 2026

Remarques :

Le présent document a été publié par The Vanguard Group, Inc., société mère indirecte de Placements Vanguard Canada Inc. Il ne constitue pas une recommandation, une offre ou une sollicitation d’achat ou de vente de titres, y compris de titres d’un fonds de placement ou de tout autre instrument financier. Les renseignements aux présentes ne se veulent pas des conseils de placement et ne sont pas personnalisés en fonction des besoins ou de la situation d’un investisseur; ils ne constituent pas non plus des conseils d’affaires ou de nature financière, fiscale, juridique, réglementaire, comptable ou autre. Les recherches publiées par The Vanguard Group, Inc. pourraient ne pas s’appliquer au contexte particulier du marché canadien et pourraient inclure des données et des analyses propres à des marchés et à des produits non canadiens. Ces renseignements sont fournis à titre informatif seulement et ne doivent pas être à l’origine d’une recommandation de placement. Il est fortement recommandé aux investisseurs de consulter un conseiller financier ou fiscal ou un autre conseiller professionnel pour obtenir de l’information qui s’applique à leur situation particulière.

Pour en savoir plus sur les fonds de Vanguard ou les FNB Vanguard, consultez le site vanguard.ca afin d’obtenir un prospectus ou un prospectus sommaire, si disponible. Les objectifs de placement, les risques, les frais, les coûts et d’autres renseignements importants concernant un fonds figurent dans le prospectus; veuillez en prendre connaissance avant d’investir.

Tout placement est assorti de risques, y compris celui d’une perte de capital. La diversification n’est pas une garantie de profit et ne protège pas contre les pertes. Les rendements passés ne sont pas garants des résultats futurs.

Le rendement passé n’est pas garant des résultats futurs. Le rendement d’un indice ne correspond pas exactement à celui d’un placement précis dans la mesure où il est impossible d’investir directement dans un indice.

Les fonds d’obligations sont exposés au risque de fluctuation des taux d’intérêt, soit la possibilité que les prix des obligations reculent globalement en raison d’une hausse des taux d’intérêt. Ils sont également exposés au risque de crédit, soit la possibilité qu’un émetteur obligataire ne respecte pas son engagement à verser les intérêts et le capital en temps voulu ou qu’une perception négative de l’aptitude de l’émetteur à respecter cet engagement fasse reculer le prix de ses obligations.

Les placements dans des obligations émises par des entités non américaines sont soumis à des risques, y compris le risque géographique et le risque de change.

Les distributions des fonds d’obligations municipales, y compris tout escompte du marché reconnu par les placements du Fonds, peuvent être imposables à titre de revenu ordinaire ou de gains en capital. La majorité des dividendes en revenu que vous recevez du Fonds devraient être exonérés d’impôt fédéral sur le revenu. Toutefois, une partie des distributions du Fonds peut être assujettie à l’impôt sur le revenu fédéral, d’un État ou local ou à l’impôt minimum de remplacement fédéral. Vous devriez consulter votre propre conseiller fiscal au sujet des incidences fiscales américaines ou non américaines de votre placement dans le Fonds.

Articles au même sujet