Croissance : défier les pessimistes en 2026.
L’économie canadienne s’est révélée plus résiliente que prévu en 2026. Les craintes d’une récession qui prévalaient plus tôt dans l’année se sont estompées après la forte reprise de l’activité au deuxième trimestre. Le PIB réel a progressé à un rythme annualisé de 3,3 % au deuxième trimestre, soutenu par la hausse des exportations, la résilience des dépenses de consommation, la reprise des investissements résidentiels et le raffermissement des dépenses en immobilisations des entreprises. Les données révisées donnent également à penser que la croissance au cours de la première moitié de l’année a été plus forte que ce qui avait été annoncé initialement; l’économie aurait donc amorcé la deuxième moitié de 2026 avec plus de vigueur.
Plusieurs contraintes qui pesaient sur la croissance ces dernières années se sont allégées. Les taux d’intérêt plus bas soutiennent l’activité immobilière, les finances des ménages demeurent globalement saines et la hausse des prix de l’énergie a favorisé le secteur canadien des ressources. La demande intérieure a résisté mieux que prévu malgré l’incertitude élevée, ce qui a compensé la faiblesse de certaines industries tributaires des échanges commerciaux.
La croissance devrait rester positive, mais modeste. Le principal défi est l’incertitude commerciale. La récente escalade des tensions commerciales entre les États-Unis et le Canada dans le cadre de la révision de l’ACEUM nuira probablement à la confiance des entreprises et à leurs décisions d’investissement. Parallèlement, les problèmes structurels de longue date, comme la croissance anémique de la productivité et les investissements prudents des entreprises, minent le potentiel à long terme du Canada.
Nous nous attendons à ce que la croissance se rapproche de 1,5 % d’ici 2027, ce qui reflète la combinaison de la résilience de la demande intérieure et des vents de face externes persistants.
Marché de l’emploi : la faible rotation de la main-d’œuvre complique les choses pour les chercheurs d’emploi
Le marché canadien de l’emploi est demeuré stable, mais peu impressionnant, en 2026. Le taux de chômage se situe autour de 6,5 %, soit près de son plus bas niveau en deux ans, et les signes de détérioration généralisée du marché de l’emploi demeurent limités. Toutefois, la stabilité globale cache une situation plus inégale sous la surface. La faiblesse du marché de l’emploi demeure concentrée parmi les jeunes travailleurs et les nouveaux venus sur le marché, en raison du ralentissement de l’embauche dans les postes de premier échelon et de la normalisation de la demande de main-d’œuvre post-pandémie. En revanche, les conditions d’emploi des travailleurs dans la force de l’âge sont demeurées relativement saines, ce qui contribue à soutenir les dépenses de consommation et l’activité économique dans son ensemble.
La décélération de la croissance démographique a également contribué à améliorer l’équilibre entre la demande et l’offre de main-d’œuvre. Conjuguée au ralentissement de la hausse des salaires, cette situation donne à penser que les conditions du marché de l’emploi se normalisent plutôt que de se détériorer. Nous nous attendons à ce que les conditions du marché de l’emploi demeurent globalement stables en 2027. La croissance devrait être suffisante pour soutenir la création continue d’emplois, tandis que l’incertitude économique persistante devrait empêcher la surchauffe de la demande de main-d’œuvre. Par conséquent, le taux de chômage devrait rester près de ses niveaux actuels, oscillant autour de 6 % pour la prochaine année.
Inflation : approche de la ligne d’arrivée
Les événements géopolitiques et la hausse des prix de l’énergie qui en a résulté ont fait grimper les mesures d’inflation globale au cours des derniers mois. Sous ces pressions isolées, toutefois, les tendances inflationnistes sous-jacentes sont plus encourageantes. Les mesures de l’inflation de base demeurent ancrées autour de 2 %, ce qui porte à croire que les pressions inflationnistes au pays ne constituent pas une préoccupation immédiate pour les autorités monétaires.
Le principal risque d’inflation provient maintenant de l’offre. Les nouveaux tarifs douaniers, les prix élevés de l’énergie et les possibles perturbations des chaînes d’approvisionnement mondiales pourraient faire grimper temporairement les prix dans certains secteurs. La principale question est de savoir si ces pressions commencent à influer sur les attentes d’inflation de façon plus générale. Jusqu’à présent, rien n’indique pour l’instant des effets d’entraînement significatifs, ce qui donne à penser que les plus récentes pressions inflationnistes demeurent concentrées dans les catégories externes.
Nous nous attendons à ce que l’inflation de base demeure près de 2 % jusqu’en 2027 et que l’inflation globale soit légèrement volatile en raison de la fluctuation des prix de l’énergie. Dans l’ensemble, l’inflation semble de plus en plus sur une voie d’atterrissage en douceur.
L’inflation au Canada s’est largement normalisée malgré la récente volatilité des prix de l’énergie
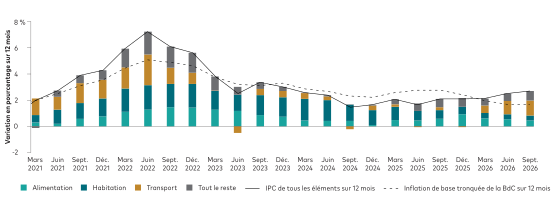
Source : Calculs de Vanguard, d’après les données de Bloomberg. Données au 16 septembre 2026.
Politique monétaire : repenser le taux neutre
La Banque du Canada est en position attentiste, mais sa patience pourrait ne pas durer encore très longtemps. Après avoir maintenu le taux du financement à un jour à 2,25 % pendant une longue période, les décideurs semblent de plus en plus à l’aise avec l’idée que l’économie a en grande partie réussi un atterrissage en douceur. La croissance s’est de nouveau accélérée, le marché de l’emploi s’est stabilisé et l’inflation de base demeure ancrée, malgré les prix de l’énergie et les nouvelles perturbations commerciales. Les récentes communications de Tiff Macklem et des autres décideurs ont également pointé vers un raffermissement de ton à l’égard des risques d’inflation, en particulier ceux découlant des tarifs douaniers et des pressions plus larges du côté de l’offre.
Par ailleurs, le contexte politique mondial est devenu moins favorable. Les attentes d’un autre tour de vis par la Réserve fédérale américaine ont considérablement augmenté ces derniers mois, car l’inflation s’avère plus persistante que prévu. Dans le passé, tout écart significatif entre la politique de la Réserve fédérale et celle de la Banque du Canada n’a pu durer, en particulier si l’évolution des taux de change risquait d’entraîner des pressions inflationnistes au Canada. Même s’il est peu probable que la Banque du Canada emboîte le pas à la Réserve fédérale américaine, le durcissement de ton de la politique américaine accroît la probabilité que les décideurs canadiens doivent aussi augmenter les taux.
Nos perspectives de base intègrent maintenant une hausse de taux de 25 points de base en 2026 et 2027, ce qui porterait le taux du financement à un jour à 2,75 % d’ici décembre 2027. Toutefois, si les coûts découlant des tarifs douaniers s’avèrent plus persistants, que les attentes inflationnistes commencent à augmenter ou que la croissance économique continue de surpasser les attentes, les décideurs pourraient conclure qu’une contention additionnelle est nécessaire.
Le durcissement de ton de la Fed limite la marge de manœuvre de la Banque du Canada
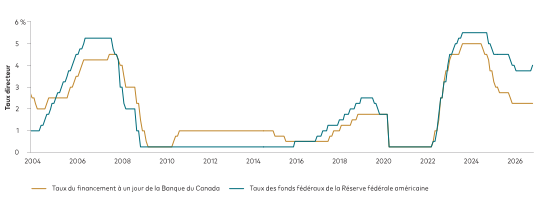
Sources : Réserve fédérale américaine et Banque du Canada. Données au 16 septembre 2026.