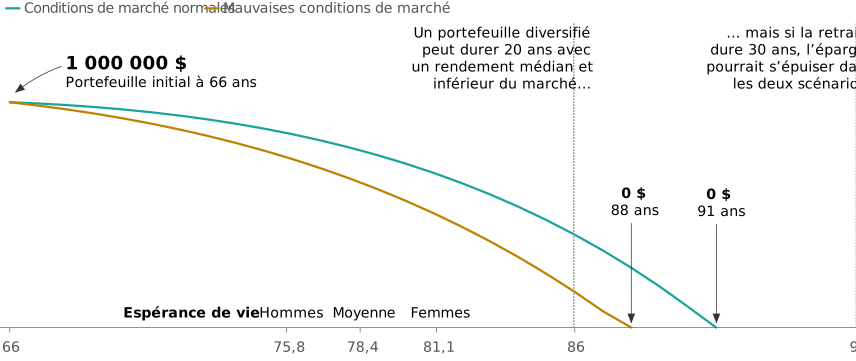
Remarques : Ce chiffre suppose un retraité de 66 ans ayant un portefeuille de départ de 1 000 000 $. Le montant du retrait correspond initialement à 6 % du portefeuille et augmente de 2 % par année pour tenir compte de l’inflation. Le rendement géométrique moyen sur 30 ans est calculé pour un portefeuille statique composé à 50 % d’actions (60 % américaines et 40 % internationales) et à 50 % d’obligations (70 % américaines et 30 % internationales); le rendement médian se situe au 50e centile (5,80 % annualisé) et le piètre rendement se situe au 25e centile (4,81 % annualisé). Les projections présentées sont fondées sur les simulations du Vanguard Capital Markets ModelMD (VCMM) effectuées le 28 février 2026. Ces résultats sont hypothétiques, ne reflètent pas le rendement réel des placements et ne sont pas garants des résultats futurs.
Source : Vanguard, selon des données de la Society of Actuaries.
IMPORTANT : Les projections et les autres données générées par le VCMM en ce qui concerne la vraisemblance des résultats de placements divers sont de nature purement hypothétique; de plus, elles ne reflètent aucunement des résultats de placement réels et ne sauraient garantir les résultats futurs. La distribution du rendement calculé par le VCMM est tirée de 10 000 simulations effectuées pour chaque catégorie d’actif modélisée. Les simulations sont en date du 28 février 2026. Les résultats tirés du modèle peuvent varier à chaque utilisation et dans le temps. Pour en savoir plus au sujet du VCMM, veuillez consulter les notes à la fin de cet article.
Vous pouvez atténuer le risque de longévité et de marché en couvrant les dépenses essentielles au moyen de sources de revenu garanti, comme la sécurité sociale, les régimes de retraite et les rentes.
Commencer là où c’est important
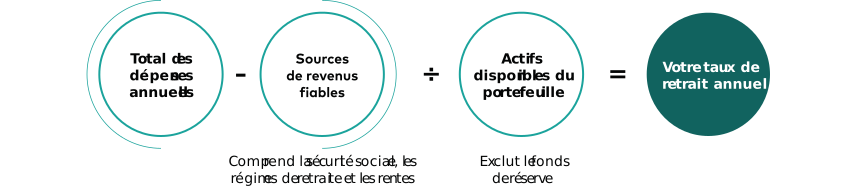
Le taux de retrait de votre portefeuille et les dépenses annuelles sont importants, mais, avant de commencer à entrer des données dans des feuilles de calcul, décidez de ce que vous attendez de la retraite, pour vous et vos proches. N’oubliez pas de réévaluer périodiquement vos objectifs et de les rajuster au besoin. Une fois que vous aurez établi vos priorités (dépenses essentielles pourvues, dépenses liées au mode de vie prévues, legs souhaités), vous pourrez plus facilement vous orienter vers un plan de revenu durable.
Remarques :
1Données fondées sur le Health and Retirement Survey (HRS) de RAND, une étude longitudinale représentative à l’échelle nationale qui recueille des données financières, sur les dépenses, sur la santé et sur les conditions socioéconomiques auprès d’adultes américains de 50 ans et plus tous les deux ans.
Tout placement est assorti de risques, y compris celui d’une perte de capital. Nous souhaitons rappeler que les fluctuations des marchés des capitaux ainsi que d’autres facteurs peuvent entraîner une baisse de la valeur de votre compte. Rien ne garantit qu’une répartition de l’actif ou une composition de fonds en particulier vous permettra d’atteindre vos objectifs de placement ou d’obtenir un niveau de revenu donné.
La diversification n’est pas une garantie de profit et ne protège pas contre les pertes.
IMPORTANT : Les projections et les autres données générées par le Vanguard Capital Markets Model (VCMM) en ce qui concerne la vraisemblance des résultats de placements divers sont de nature purement hypothétique; de plus, elles ne reflètent aucunement des résultats de placement réels et ne sauraient garantir les résultats futurs. Les résultats du VCMM varieront à chaque utilisation et dans le temps.
Les projections du VCMM sont basées sur une analyse statistique de données chronologiques. Les rendements futurs pourraient différer des tendances historiques saisies dans le VCMM. Qui plus est, le VCMM est susceptible de sous-estimer des scénarios défavorables extrêmes qui ne sont pas survenus dans le passé et sur lesquels le modèle est basé.
Le VCMM est un outil de simulation financière exclusif qui a été conçu et est mis à jour par l’Investment Strategy Group de Vanguard [les équipes Primary Investment Research and Advice de Vanguard]. Le modèle effectue des prévisions de distributions des rendements futurs d’une vaste gamme de catégories d’actif. Ces catégories comprennent les marchés boursiers américains et internationaux, ceux des obligations du Trésor américain et des titres à revenu fixe de sociétés comportant diverses échéances, les marchés des titres à revenu fixe internationaux, les marchés monétaires américains, les obligations municipales américaines, les produits de base et certaines stratégies de placement non traditionnelles. Le VCMM est fondé sur l’opinion théorique et empirique voulant que le rendement de diverses catégories d’actif reflète le revenu que les investisseurs exigent pour courir divers types de risque systématique (bêta). À la base, le VCMM repose sur des estimations du lien statistique dynamique entre les facteurs de risque et le rendement des actifs, estimations qui sont calculées en fonction d’analyses statistiques basées sur des données financières et économiques mensuelles remontant à 1960. En ayant recours à un système d’équations estimatives, le modèle applique une technique de simulation de Monte-Carlo pour projeter des relations estimatives entre les facteurs de risque et les catégories d’actif ainsi que le caractère incertain et aléatoire dans le temps. Le modèle produit un grand nombre de résultats simulés pour chaque catégorie d’actif au fil du temps. Les prévisions représentent la distribution des rendements géométriques sur différents horizons de placement. Les résultats produits par le modèle varieront à chaque utilisation et dans le temps.
Date de publication : septembre 2026
Les renseignements aux présentes peuvent être modifiés sans préavis, et pourraient ne pas nécessairement représenter l’avis de Placements Vanguard Canada Inc.
Certains énoncés inclus dans le présent document peuvent être considérés comme étant des « informations prospectives », lesquelles pourraient être importantes et comporter des risques, des incertitudes ou d’autres hypothèses. Rien ne garantit que les résultats réels ne seront pas considérablement différents de ceux présentés ou sous-entendus dans ces énoncés. Ils reposent sur des facteurs qui comprennent, entre autres, les conditions des marchés des capitaux du monde entier en général, les taux d’intérêt et de change, les facteurs politiques et économiques, la concurrence, les changements d’ordre juridique ou réglementaire et les catastrophes. Toute prévision, projection ou estimation contenue dans ce document devrait être interprétée comme étant de l’information d’ordre général concernant le marché ou les placements, et nous ne déclarons aucunement qu’un investisseur pourrait dégager des rendements similaires à ceux indiqués aux présentes.
Bien que les renseignements aux présentes aient été tirés de sources exclusives et non exclusives considérées comme fiables, The Vanguard Group, Inc., ses filiales ou sociétés affiliées, ou toute autre personne (collectivement appelées « The Vanguard Group ») ne font aucune déclaration ni ne fournissent aucune garantie, explicite ou implicite, quant à leur exactitude, à leur intégralité, à leur fiabilité ou à leur caractère opportun. The Vanguard Group n’assume aucune responsabilité à l’égard des erreurs ou des omissions contenues dans le présent document ni à l’égard de toute perte découlant de l’utilisation des renseignements contenus dans ce document ou du fait de s’y être fié.
Le présent document ne constitue pas une recommandation, une offre ou une sollicitation d’achat ou de vente de titres, notamment de titres d’un fonds de placement ou de tout autre instrument financier. Les renseignements aux présentes ne se veulent pas des conseils de placement et ne sont pas personnalisés en fonction des besoins ou de la situation d’un investisseur; ils ne constituent pas non plus des conseils d’affaires ou de nature financière, fiscale, juridique, réglementaire, comptable ou autre.
Les renseignements aux présentes pourraient ne pas s’appliquer au contexte particulier des marchés des capitaux canadiens et pourraient inclure des données et des analyses propres à des marchés et à des produits non canadiens.
Les renseignements contenus dans le présent document sont fournis à titre informatif seulement et ne doivent pas être à l’origine d’une recommandation de placement. Il est fortement recommandé aux investisseurs de consulter un conseiller financier ou fiscal ou un autre conseiller professionnel pour obtenir de l’information qui s’applique à leur situation particulière.
Dans le présent document, le terme « Vanguard » est utilisé par souci de commodité seulement. Il peut faire référence, le cas échéant, à The Vanguard Group, Inc. et inclure ses filiales ou ses sociétés affiliées, y compris Placements Vanguard Canada Inc.