La hausse des taux au Japon accroît les enjeux pour les marchés mondiaux
Comment la hausse du taux directeur au Japon pourrait réorienter les flux mondiaux de capitaux et accentuer les pressions sur les taux obligataires.
Comment la hausse du taux directeur au Japon pourrait réorienter les flux mondiaux de capitaux et accentuer les pressions sur les taux obligataires.
La concurrence mondiale pour les capitaux s’intensifie, ce qui exerce une pression à la hausse sur les taux d’intérêt à long terme. Le Japon, qui fournit depuis longtemps une part importante des capitaux investis à l’étranger, est un élément important de cette dynamique.
Les investisseurs japonais détiennent d’importants volumes d’obligations et d’actions étrangères, tandis que les taux d’intérêt exceptionnellement bas du Japon ont fait du yen une importante monnaie de financement pour les opérations de portage à l’échelle mondiale. Si les taux des obligations d’État japonaises continuent d’augmenter, comme ils l’ont fait au cours des dernières années après avoir longtemps évolué près de zéro, une plus grande part des capitaux pourrait demeurer au pays, ce qui risquerait de réduire une importante source de demande pour les bons du Trésor américain et d’autres actifs mondiaux.
Cette dynamique a notamment contribué au contexte dans lequel les États-Unis et le Japon sont intervenus conjointement à la fin de juillet pour soutenir le yen, qui s’était déprécié jusqu’à un creux de près de 40 ans par rapport au dollar américain. Le faible taux directeur exerçait des pressions à la baisse sur le yen et à la hausse sur les taux d’intérêt, dans un contexte marqué par les préoccupations entourant l’accélération de l’inflation et la crédibilité de la banque centrale au sein d’une économie en raffermissement.
Qu’est-ce qui alimente la concurrence pour les capitaux?
Les gouvernements ont d’importants besoins en matière de financement, les sociétés technologiques émettent des obligations pour financer leurs investissements en intelligence artificielle, les dépenses de défense augmentent et les programmes de resserrement quantitatif des banques centrales remettent davantage d’obligations entre les mains des investisseurs privés. Comme les investisseurs exigent une rémunération plus élevée pour absorber cette offre, les taux de rendement ont augmenté dans les principaux marchés.
« Nous observons une concurrence mondiale de plus en plus vive pour les capitaux », a déclaré Ales Koutny, chef des taux internationaux à Vanguard. « À mesure que les besoins de financement augmentent, les marchés se rajustent afin d’établir les taux de rendement nécessaires pour attirer suffisamment de capitaux privés. Le Japon est au cœur de ce rajustement, car la hausse des taux de rendement intérieurs pourrait modifier la façon dont les investisseurs japonais évaluent les occasions de placement au pays et à l’étranger. »
Les taux de rendement qui attirent les capitaux
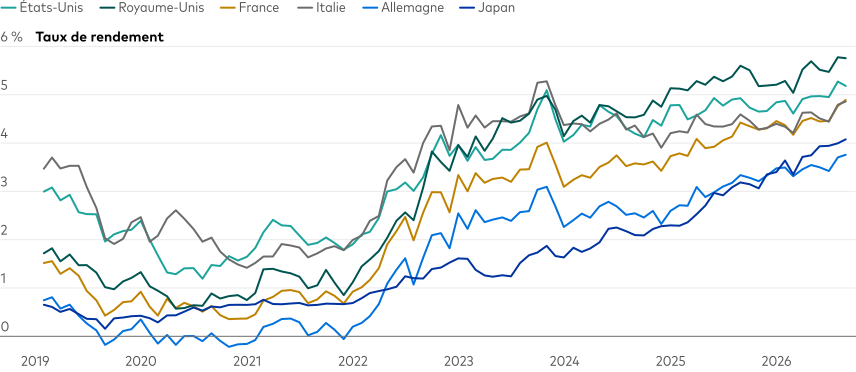
Remarque : Les taux indiqués sont ceux des obligations d’État à 30 ans.
Source : Bloomberg, au 26 août 2026.
https://www.datawrapper.de/_/JDCrX/
Une économie qui gagne en vigueur
Cette évolution est renforcée par le dynamisme même de l’économie japonaise. La croissance est de plus en plus portée par la demande intérieure, notamment par la forte progression des salaires, la reprise de la consommation et la poursuite des investissements des entreprises. Grant Feng, économiste principal à Vanguard, a décrit le Japon comme une « économie fonctionnant à plein régime », ajoutant que « la demande est plus forte qu’on ne l’avait reconnu jusqu’ici et que les pénuries structurelles de main-d’œuvre alimentent la croissance des salaires ».
L’inflation semble également s’être généralisée et être davantage alimentée par des facteurs intérieurs. La poussée initiale de l’inflation a été largement attribuable à la hausse des coûts à l’importation et à la faiblesse du yen. Cependant, même après prise en compte de mesures gouvernementales temporaires, comme les subventions à l’énergie, l’inflation sous-jacente demeure supérieure à la cible de 2 % fixée par la Banque du Japon. La vigueur de la demande, la progression soutenue des salaires et l’élargissement des pressions inflationnistes sur les prix militent tous en faveur d’une poursuite de la normalisation de la politique monétaire.
« La question n’est plus de savoir si la Banque du Japon relèvera de nouveau son taux directeur, mais à quel rythme elle le fera », a déclaré M. Feng. Vanguard a récemment revu à la hausse ses prévisions de politique monétaire pour le Japon. Selon M. Feng, deux autres hausses de 25 points de base sont à prévoir en 2026, ce qui porterait le taux directeur à 1,5 % d’ici la fin de l’année, avant une poursuite de la normalisation vers 2 % en 2027.
Cela dit, les marchés sous-estiment peut-être le niveau auquel le taux directeur japonais finira par s’établir. Bien que la Banque du Japon ait évoqué une large fourchette de taux neutres possibles (c’est-à-dire le taux théorique auquel la politique monétaire ne stimule ni ne freine la croissance économique), M. Koutny estime qu’une fourchette de 2 % à 2,5 % constitue un point d’atterrissage plus naturel que les niveaux plus faibles actuellement intégrés par les marchés.
La trajectoire nécessitera un équilibre. « Une hausse trop lente du taux directeur pourrait prolonger les pressions inflationnistes et monétaires », a déclaré M. Koutny. « Un resserrement trop rapide pourrait entraîner une appréciation du yen, nuire aux exportateurs et accroître les préoccupations entourant le coût d’emprunt du gouvernement. Cela dit, les conditions financières demeurent accommodantes, ce qui laisse à la Banque du Japon la marge de manœuvre nécessaire pour poursuivre sa normalisation monétaire de façon graduelle. »
Pour les investisseurs mondiaux, la principale conclusion est claire. À mesure que son économie se renforce et que son taux directeur augmente, le Japon pourrait livrer une concurrence de plus en plus vive pour les mêmes capitaux dont les gouvernements, les entreprises et les projets d’investissement en intelligence artificielle ont besoin partout dans le monde. Cette évolution pourrait accentuer une autre source de pression à la hausse sur les taux obligataires mondiaux au cours des prochaines années.
Remarques :
Tout placement est assujetti à des risques, notamment à celui de ne pas récupérer les fonds que vous avez investis.
Les fonds obligataires sont assujettis au risque qu’un émetteur manque à son obligation de faire les paiements à temps et que le cours d’une obligation chute en raison d’une hausse des taux d’intérêt ou des perceptions défavorables à l’égard de la capacité de la société émettrice d’effectuer ses paiements.
Les placements dans des actions ou des obligations émises par des sociétés autres qu’américaines sont sujets à des risques, y compris le risque géographique et le risque de change. Ces risques sont particulièrement élevés dans les marchés émergents.
Date de publication : septembre 2026
Les renseignements aux présentes peuvent être modifiés sans préavis, et pourraient ne pas nécessairement représenter l’avis de Placements Vanguard Canada Inc.
Certains énoncés inclus dans le présent document peuvent être considérés comme étant des « informations prospectives », lesquelles pourraient être importantes et comporter des risques, des incertitudes ou d’autres hypothèses. Rien ne garantit que les résultats réels ne seront pas considérablement différents de ceux présentés ou sous-entendus dans ces énoncés. Ils reposent sur des facteurs qui comprennent, entre autres, les conditions des marchés des capitaux du monde entier en général, les taux d’intérêt et de change, les facteurs politiques et économiques, la concurrence, les changements d’ordre juridique ou réglementaire et les catastrophes. Toute prévision, projection ou estimation contenue dans ce document devrait être interprétée comme étant de l’information d’ordre général concernant le marché ou les placements, et nous ne déclarons aucunement qu’un investisseur pourrait dégager des rendements similaires à ceux indiqués aux présentes.
Bien que les renseignements aux présentes aient été tirés de sources exclusives et non exclusives considérées comme fiables, The Vanguard Group, Inc., ses filiales ou sociétés affiliées, ou toute autre personne (collectivement appelées « The Vanguard Group ») ne font aucune déclaration ni ne fournissent aucune garantie, explicite ou implicite, quant à leur exactitude, à leur intégralité, à leur fiabilité ou à leur caractère opportun. The Vanguard Group n’assume aucune responsabilité à l’égard des erreurs ou des omissions contenues dans le présent document ni à l’égard de toute perte découlant de l’utilisation des renseignements contenus dans ce document ou du fait de s’y être fié.
Le présent document ne constitue pas une recommandation, une offre ou une sollicitation d’achat ou de vente de titres, notamment de titres d’un fonds de placement ou de tout autre instrument financier. Les renseignements aux présentes ne se veulent pas des conseils de placement et ne sont pas personnalisés en fonction des besoins ou de la situation d’un investisseur; ils ne constituent pas non plus des conseils d’affaires ou de nature financière, fiscale, juridique, réglementaire, comptable ou autre.
Les renseignements aux présentes pourraient ne pas s’appliquer au contexte particulier des marchés des capitaux canadiens et pourraient inclure des données et des analyses propres à des marchés et à des produits non canadiens.
Les renseignements contenus dans le présent document sont fournis à titre informatif seulement et ne doivent pas être à l’origine d’une recommandation de placement. Il est fortement recommandé aux investisseurs de consulter un conseiller financier ou fiscal ou un autre conseiller professionnel pour obtenir de l’information qui s’applique à leur situation particulière.
Dans le présent document, le terme « Vanguard » est utilisé par souci de commodité seulement. Il peut faire référence, le cas échéant, à The Vanguard Group, Inc. et inclure ses filiales ou ses sociétés affiliées, y compris Placements Vanguard Canada Inc.